Domain prüfungsordnung.de kaufen?
Wir ziehen mit dem Projekt
prüfungsordnung.de um.
Sind Sie am Kauf der Domain
prüfungsordnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prüfungsordnung.de kaufen?
Wann gesamtkostenverfahren und umsatzkostenverfahren?
Wann werden das Gesamtkostenverfahren und das Umsatzkostenverfahren angewendet? Das Gesamtkostenverfahren wird vor allem in der Industrie angewendet, um die Herstellungskosten eines Produkts zu ermitteln. Es berücksichtigt alle Kosten, die für die Produktion anfallen, unabhängig davon, ob das Produkt verkauft wird oder nicht. Das Umsatzkostenverfahren hingegen wird häufig im Handel angewendet, um die Kosten zu ermitteln, die direkt mit dem Umsatz eines Produkts zusammenhängen. Es fokussiert sich auf die variablen Kosten, die sich mit der Produktion und dem Verkauf eines Produkts verändern. Letztendlich hängt die Wahl des Verfahrens von der Branche, der Unternehmensstruktur und den individuellen Anforderungen ab. **
Was ist das umsatzkostenverfahren?
Was ist das Umsatzkostenverfahren? **

Ähnliche Suchbegriffe für Umsatzkostenverfahren
Top-Angebote
Produkte zum Begriff Umsatzkostenverfahren:


-
Wann umsatzkostenverfahren und gesamtkostenverfahren?
Das Umsatzkostenverfahren wird angewendet, um den Gewinn eines Unternehmens zu ermitteln, indem die variablen Kosten von den Umsatzerlösen abgezogen werden. Es eignet sich besonders gut für Unternehmen mit stark schwankenden Fixkosten, da es einen genaueren Einblick in die kurzfristige Rentabilität ermöglicht. Das Gesamtkostenverfahren hingegen berücksichtigt alle Kosten, sowohl fixe als auch variable, bei der Gewinnermittlung. Es eignet sich vor allem für Unternehmen mit stabilen Kostenstrukturen und langfristigen Planungen, da es einen umfassenderen Überblick über die Gesamtkosten und die Rentabilität des Unternehmens liefert. Die Entscheidung, ob das Umsatzkostenverfahren oder das Gesamtkostenverfahren angewendet wird, hängt also von der individuellen Kostenstruktur und den Planungsbedürfnissen des Unternehmens ab. Beide Verfahren haben ihre Vor- und Nachteile, daher ist es wichtig, das passende Verfahren entsprechend der Unternehmenssituation zu wählen. Wann also sollte man das Umsatzkostenverfahren und wann das Gesamtkostenverfahren verwenden? **
-
Warum führen gesamtkostenverfahren und umsatzkostenverfahren zum gleichen Ergebnis?
Das Gesamtkostenverfahren und das Umsatzkostenverfahren führen zum gleichen Ergebnis, da beide Methoden letztendlich die Gesamtkosten auf die verkauften Einheiten umlegen. Beide Verfahren berücksichtigen sowohl die fixen als auch die variablen Kosten, um den Stückkosten zu ermitteln. Die Unterschiede liegen jedoch in der Art und Weise, wie die Kosten auf die Produkte verteilt werden. Während das Gesamtkostenverfahren die Gesamtkosten durch die Gesamtproduktion teilt, teilt das Umsatzkostenverfahren die Gesamtkosten durch die verkauften Einheiten. Trotz dieser Unterschiede führen beide Methoden zu ähnlichen Ergebnissen, da sie letztendlich die gleichen Kosten berücksichtigen und auf die gleiche Basis (Produktion oder Verkauf) beziehen. **
-
Was ist das Umsatzkostenverfahren, das Teilkostenverfahren, das Gemeinkostenverfahren und das Vollkostenverfahren?
Das Umsatzkostenverfahren ist eine Methode zur Kostenrechnung, bei der die gesamten Kosten eines Unternehmens den einzelnen Produkten oder Dienstleistungen direkt zugeordnet werden. Beim Teilkostenverfahren werden nur die variablen Kosten den Produkten zugeordnet, während die fixen Kosten als Gemeinkosten behandelt werden. Beim Gemeinkostenverfahren werden die Gemeinkosten auf die Produkte verteilt, indem ein bestimmter Verteilungsschlüssel verwendet wird. Beim Vollkostenverfahren werden sowohl die variablen als auch die fixen Kosten den Produkten zugeordnet. **
-
Was sind die grundlegenden Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Hochschulen?
Eine typische Prüfungsordnung an Hochschulen regelt die Zulassungsvoraussetzungen für Prüfungen, den Ablauf der Prüfungen sowie die Bewertungskriterien. Sie legt auch fest, wie oft eine Prüfung wiederholt werden kann und welche Konsequenzen bei Täuschungsversuchen drohen. Zudem regelt sie die Fristen für die Anmeldung zu Prüfungen und die Bekanntgabe der Ergebnisse. **

Was sind die wichtigsten Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Hochschulen?
Die wichtigsten Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Hochschulen umfassen die Zulassungsvoraussetzungen für Prüfungen, die Anmeldefristen und -modalitäten sowie die Prüfungsformen und -termine. Außerdem werden in der Prüfungsordnung auch die Bewertungskriterien, Rücktritts- und Wiederholungsmöglichkeiten sowie die Regelungen zur Täuschungs- und Plagiatsbekämpfung festgelegt. Die Prüfungsordnung dient dazu, einen fairen und transparenten Ablauf der Prüfungen sicherzustellen und die Rechte und Pflichten der Studierenden sowie der Prüfer zu regeln. **
Was sind die wichtigsten Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Universitäten?
Die wichtigsten Bestimmungen in einer Prüfungsordnung sind die Zulassungsvoraussetzungen für Prüfungen, die Regelungen zur Anmeldung und Abmeldung von Prüfungen sowie die Festlegung der Prüfungsformen und -termine. Außerdem werden darin auch die Bewertungskriterien, die Regelungen zur Wiederholung von Prüfungen und die Regelungen zur Täuschung und Plagiaten festgelegt. Die Prüfungsordnung dient dazu, den ordnungsgemäßen Ablauf der Prüfungen sicherzustellen und die Rechte und Pflichten der Studierenden zu regeln. **
Top-Angebote
Produkte zum Begriff Umsatzkostenverfahren:
-
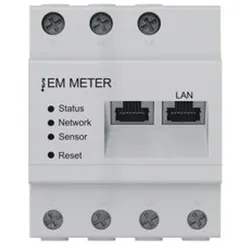
Stiebel Eltron Zubehör Regelungen EM MeterZählertyp=elektronischNennstrom (In)=63 AMaximalstrom (Imax)=63 ANennspannung (Un) N-L=110..230 VNennspannung (Un) L-L=230..400 VFrequenz=50..60 HzPolart=Dreileiter/VierleiterAusführung=DirektmessungEnergieart=WirkleistungGeeignet für=Bezug/LieferungGeeicht=neinImpulsausgang=ohneAnzeigeart=ohneMontageart=EinbauBreite in Teilungseinheiten=4Breite=70 mmTiefe=65 mmHöhe=88 mmAusführung der Schnittstelle=sonstigeEDL40-Signatur=neinSchutzart (IP)=IP2XSchutzart (NEMA)=sonstige544,91 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann gesamtkostenverfahren und umsatzkostenverfahren?
Wann werden das Gesamtkostenverfahren und das Umsatzkostenverfahren angewendet? Das Gesamtkostenverfahren wird vor allem in der Industrie angewendet, um die Herstellungskosten eines Produkts zu ermitteln. Es berücksichtigt alle Kosten, die für die Produktion anfallen, unabhängig davon, ob das Produkt verkauft wird oder nicht. Das Umsatzkostenverfahren hingegen wird häufig im Handel angewendet, um die Kosten zu ermitteln, die direkt mit dem Umsatz eines Produkts zusammenhängen. Es fokussiert sich auf die variablen Kosten, die sich mit der Produktion und dem Verkauf eines Produkts verändern. Letztendlich hängt die Wahl des Verfahrens von der Branche, der Unternehmensstruktur und den individuellen Anforderungen ab. **
-
Was ist das umsatzkostenverfahren?
Was ist das Umsatzkostenverfahren? **
-
Wann umsatzkostenverfahren und gesamtkostenverfahren?
Das Umsatzkostenverfahren wird angewendet, um den Gewinn eines Unternehmens zu ermitteln, indem die variablen Kosten von den Umsatzerlösen abgezogen werden. Es eignet sich besonders gut für Unternehmen mit stark schwankenden Fixkosten, da es einen genaueren Einblick in die kurzfristige Rentabilität ermöglicht. Das Gesamtkostenverfahren hingegen berücksichtigt alle Kosten, sowohl fixe als auch variable, bei der Gewinnermittlung. Es eignet sich vor allem für Unternehmen mit stabilen Kostenstrukturen und langfristigen Planungen, da es einen umfassenderen Überblick über die Gesamtkosten und die Rentabilität des Unternehmens liefert. Die Entscheidung, ob das Umsatzkostenverfahren oder das Gesamtkostenverfahren angewendet wird, hängt also von der individuellen Kostenstruktur und den Planungsbedürfnissen des Unternehmens ab. Beide Verfahren haben ihre Vor- und Nachteile, daher ist es wichtig, das passende Verfahren entsprechend der Unternehmenssituation zu wählen. Wann also sollte man das Umsatzkostenverfahren und wann das Gesamtkostenverfahren verwenden? **
-
Warum führen gesamtkostenverfahren und umsatzkostenverfahren zum gleichen Ergebnis?
Das Gesamtkostenverfahren und das Umsatzkostenverfahren führen zum gleichen Ergebnis, da beide Methoden letztendlich die Gesamtkosten auf die verkauften Einheiten umlegen. Beide Verfahren berücksichtigen sowohl die fixen als auch die variablen Kosten, um den Stückkosten zu ermitteln. Die Unterschiede liegen jedoch in der Art und Weise, wie die Kosten auf die Produkte verteilt werden. Während das Gesamtkostenverfahren die Gesamtkosten durch die Gesamtproduktion teilt, teilt das Umsatzkostenverfahren die Gesamtkosten durch die verkauften Einheiten. Trotz dieser Unterschiede führen beide Methoden zu ähnlichen Ergebnissen, da sie letztendlich die gleichen Kosten berücksichtigen und auf die gleiche Basis (Produktion oder Verkauf) beziehen. **
Ähnliche Suchbegriffe für Umsatzkostenverfahren
-
Was ist das Umsatzkostenverfahren, das Teilkostenverfahren, das Gemeinkostenverfahren und das Vollkostenverfahren?
Das Umsatzkostenverfahren ist eine Methode zur Kostenrechnung, bei der die gesamten Kosten eines Unternehmens den einzelnen Produkten oder Dienstleistungen direkt zugeordnet werden. Beim Teilkostenverfahren werden nur die variablen Kosten den Produkten zugeordnet, während die fixen Kosten als Gemeinkosten behandelt werden. Beim Gemeinkostenverfahren werden die Gemeinkosten auf die Produkte verteilt, indem ein bestimmter Verteilungsschlüssel verwendet wird. Beim Vollkostenverfahren werden sowohl die variablen als auch die fixen Kosten den Produkten zugeordnet. **
-
Was sind die grundlegenden Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Hochschulen?
Eine typische Prüfungsordnung an Hochschulen regelt die Zulassungsvoraussetzungen für Prüfungen, den Ablauf der Prüfungen sowie die Bewertungskriterien. Sie legt auch fest, wie oft eine Prüfung wiederholt werden kann und welche Konsequenzen bei Täuschungsversuchen drohen. Zudem regelt sie die Fristen für die Anmeldung zu Prüfungen und die Bekanntgabe der Ergebnisse. **
-
Was sind die wichtigsten Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Hochschulen?
Die wichtigsten Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Hochschulen umfassen die Zulassungsvoraussetzungen für Prüfungen, die Anmeldefristen und -modalitäten sowie die Prüfungsformen und -termine. Außerdem werden in der Prüfungsordnung auch die Bewertungskriterien, Rücktritts- und Wiederholungsmöglichkeiten sowie die Regelungen zur Täuschungs- und Plagiatsbekämpfung festgelegt. Die Prüfungsordnung dient dazu, einen fairen und transparenten Ablauf der Prüfungen sicherzustellen und die Rechte und Pflichten der Studierenden sowie der Prüfer zu regeln. **
-
Was sind die wichtigsten Bestimmungen und Regelungen in einer typischen Prüfungsordnung an Universitäten?
Die wichtigsten Bestimmungen in einer Prüfungsordnung sind die Zulassungsvoraussetzungen für Prüfungen, die Regelungen zur Anmeldung und Abmeldung von Prüfungen sowie die Festlegung der Prüfungsformen und -termine. Außerdem werden darin auch die Bewertungskriterien, die Regelungen zur Wiederholung von Prüfungen und die Regelungen zur Täuschung und Plagiaten festgelegt. Die Prüfungsordnung dient dazu, den ordnungsgemäßen Ablauf der Prüfungen sicherzustellen und die Rechte und Pflichten der Studierenden zu regeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.